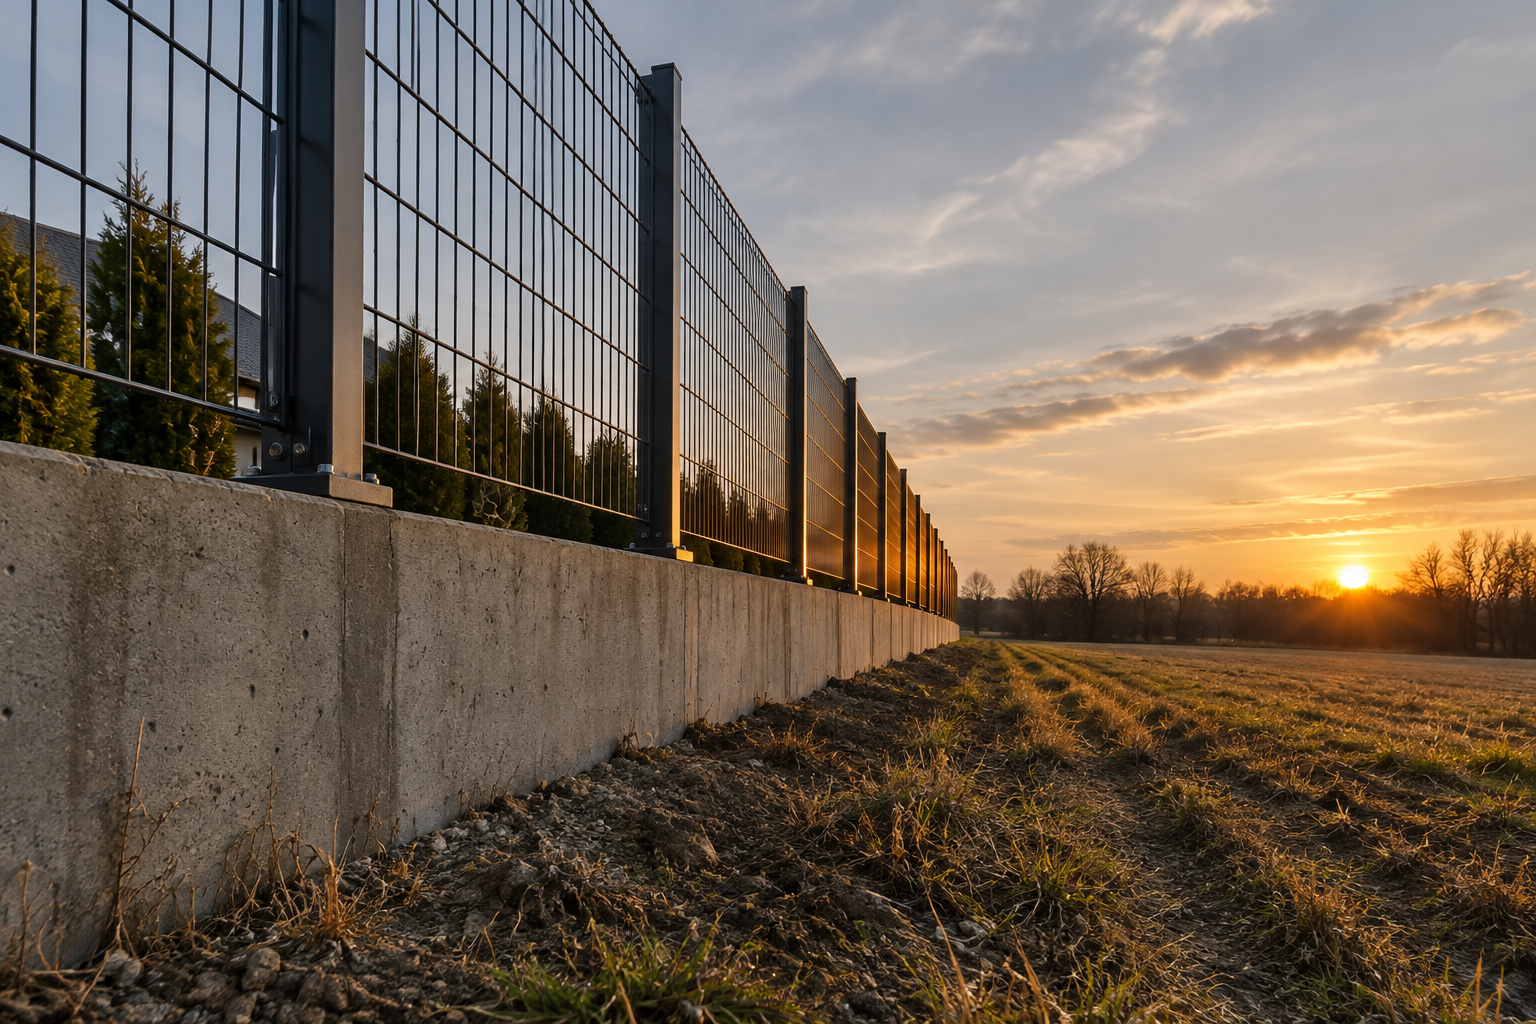
Ваш забор — капитальное строение или нет? Для налоговой инспекции ответ определяет, платить ли налог на имущество. Если забор имеет ленточный фундамент с заглублением от 0,5 м и высоту от 2,5 м, он может быть признан объектом недвижимости и включён в налоговую базу.
Выбор между капитальным ограждением и временным сооружением — это решение с разными налоговыми последствиями. Разберёмся, какие параметры забора влияют на его статус, и как избежать неприятных сюрпризов от налоговой инспекции.
Когда забор становится капитальным строением
Капитальность ограждения определяется наличием ленточного фундамента, жёстко связанного с грунтом. Согласно ГОСТ Р 57278-2016 (пункт 6.2.2), для обеспечения противотаранных свойств предпочтителен ленточный фундамент. Высота такого фундамента над уровнем грунта должна быть не менее 0,5 м, заглубление в грунт — не менее 0,5 м. Эта конструкция означает, что забор прочно связан с землёй и не может быть перемещён без ущерба. Налоговая инспекция рассматривает такие ограждения как недвижимые объекты собственности.
Высота как второй обязательный параметр
ГОСТ Р 57278-2016 (пункт 5.4) установил: забор должен быть не менее 2,5 м. В районах с глубиной снежного покрова более 1 м — не менее 3,5 м. ГОСТ (пункт 5.1) требует, чтобы конструкция обеспечивала прочность при установке на различных грунтах в разных климатических зонах. Это означает, что капитальный забор рассчитан на экстремальные ситуации: подтопление, промерзание, просадку грунта.
Признаки временного (некапитального) ограждения
Противоположный вариант — забор с точечным фундаментом. ГОСТ Р 57278-2016 (пункт 6.2.3) описывает способы его устройства: заливка бетона в пробуренные ямы с установкой опоры, фундаментные блоки в виде «башмака», винтовые или забивные опоры. Такой фундамент опирается только на столбы, не образуя сплошной полосы жёсткой связи с грунтом. Отсутствие ленточного фундамента позволяет налоговой инспекции рассматривать такое ограждение как движимое имущество или временное сооружение.
Важно. нижний край полотна ограждения, согласно ГОСТ Р 57278-2016 (пункт 6.4.2), должен находиться над уровнем грунта не выше 100 мм. Если нижний край углублён в грунт, это может служить признаком капитальности.
Какие параметры влияют на капитальность
Помимо типа фундамента и высоты, налоговая инспекция обращает внимание на дополнительные факторы. ГОСТ Р 57278-2016 (пункт 7.2.1) предусматривает установку верхнего ограждения: сварные сетчатые панели (не менее 0,6 м), колючая проволока (не менее трёх рядов, 0,5 м общей ширины), ББС или ББП (диаметром не менее 0,5 м). Наличие таких конструкций указывает на серьёзный подход к защите и косвенно подтверждает капитальный характер ограждения. Материал полотна важен: сварная сетка из оцинкованной проволоки или стальные панели указывают на долговечность, временные ограждения часто выполнены из пластика или дерева.
Материал и долговечность конструкции
Тип фундамента зависит от материала, конструкции, массы и высоты забора, а также от геодезических условий местности. Массивное ограждение требует более мощного фундамента, что подтверждает его капитальный статус. Качество защитного покрытия металла влияет на налоговый статус забора. ГОСТ 9.307-2021 требует минимальную толщину цинкового покрытия 40 мкм. Долговечность — критерий, по которому налоговая может признать сооружение капитальным. Ознакомьтесь с гидом защиты забора от коррозии: полный гид — там описаны способы сохранения целостности металла долгие годы.
Развилка: выбираем вариант и оцениваем риски
Выбор между капитальным и временным ограждением определяет налоговые последствия. Приведём наглядное сравнение.
| Признак | Вариант А: капитальный забор | Вариант Б: временное ограждение |
| Тип фундамента | Ленточный, заглубление 0,5 м и выше | Точечный (опоры в ямах или блоки) |
| Высота | 2,5 м и выше (или 3,5 м в снежных регионах) | Менее 2,5 м или конструкция не жёсткая |
| Заглубление фундамента | Не менее 0,5 м, полотно на 0,5 м выше грунта | Минимальное, полотно может быть близко к грунту |
| Налог на имущество | Облагается в соответствии с кадастровой стоимостью | Не облагается налогом как недвижимость |
| Риск для владельца | Нужно задекларировать, возможны доначисления и штрафы | Риск переквалификации при проверке налоговой |
Пошаговая проверка вашего забора
Прежде чем объявлять забор в налоговой, проведите проверку по чек-листу:
- Раскопайте грунт: сплошная бетонная полоса (ленточный фундамент) — признак капитальности. Отдельный кубик бетона под столбом (точечный фундамент) — благоприятно.
- Замерьте высоту: выше 2,5 м налоговая проявит интерес. Ниже 2,5 м — аргумент в пользу временности.
- Оцените конструкцию: массивные стальные панели, дополнительные ограждения, жёсткие каркасы — признаки капитальности.
- Проверьте возраст: забор старше 10 лет в хорошем состоянии может быть признан капитальным.
На практике лучший способ — обратиться к кадастровому инженеру. Он определит тип фундамента, материалы и выдаст акт. Если вы выбираете капитальный забор, прочитайте статью как установить столбы для забора: бетонирование — там описана техника ленточного и точечного фундамента. Особые требования к ограждениям на производственных объектах разобраны в статье забор для КПП: шлагбаум и проходная.
Частые вопросы
Частые вопросы
Забор требует внимания к налоговому статусу. Узнайте подробнее о заборе из арматуры: можно ли использовать б/у — это поможет выбрать материал вашего ограждения. ТЕСАРУС проектирует и устанавливает сварные и 3D ограждения, ворота и калитки по размерам заказчика. Если вы планируете установить забор и минимизировать налоговые риски, обратитесь к специалистам завода — они помогут выбрать конструкцию, отвечающую вашим целям и бюджету.